Puede un extranjero comprar casa en Los Cabos

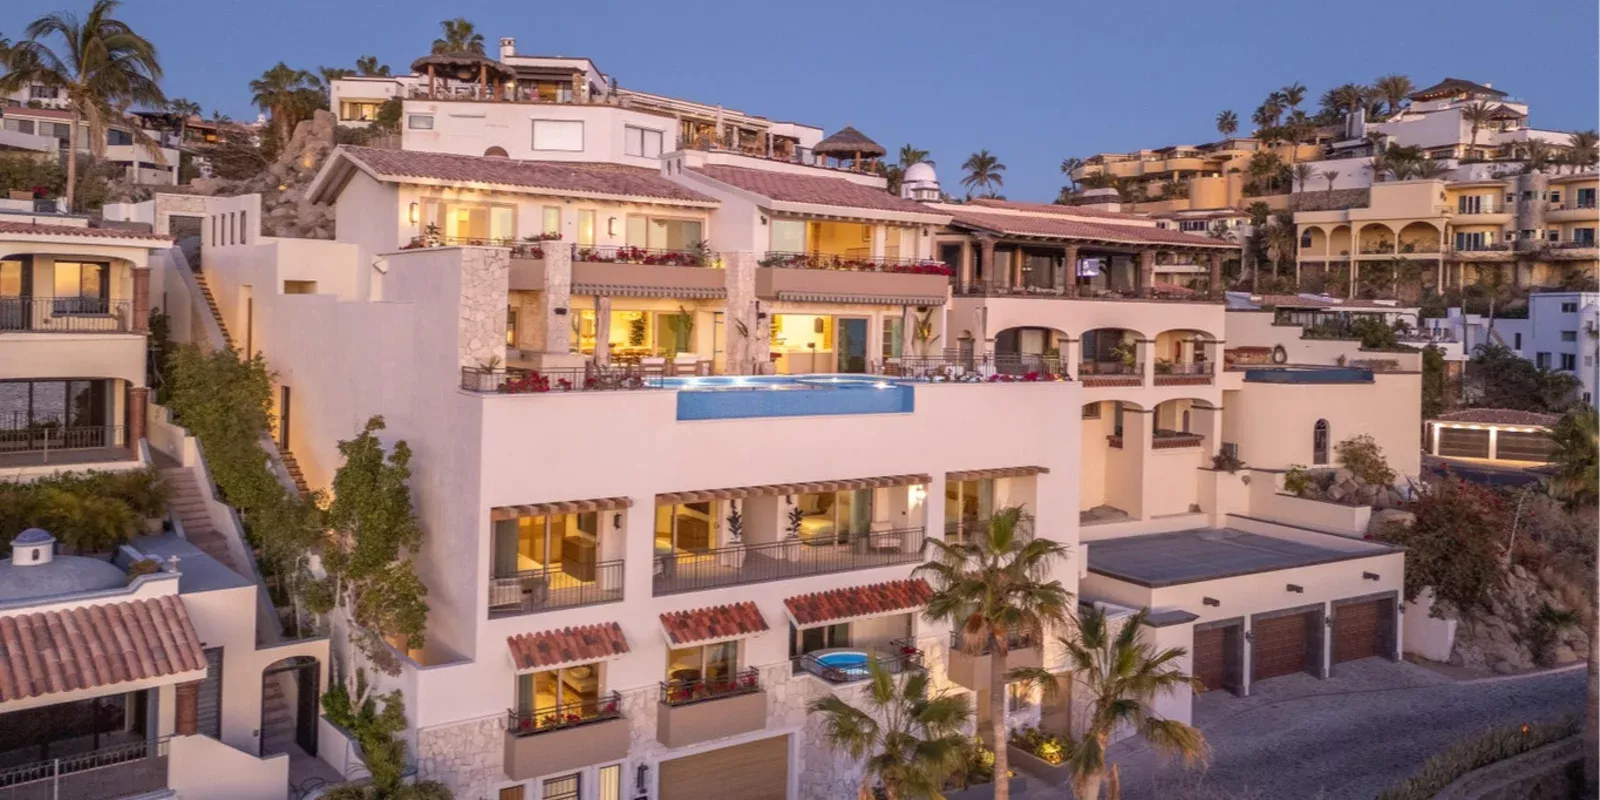
Cada semana hablo con alguien que quiere comprar en Cabo y trae la misma frase aprendida de algún foro: "es que en México los extranjeros no pueden ser dueños en la playa". Es una media verdad que ha frenado más compras buenas que cualquier crisis.
Sí puedes comprar. Puedes vivir en la casa, rentarla, remodelarla, venderla y heredarla. Lo único distinto es el papel con el que se pone a tu nombre, y ahí aparece una palabra que asusta a todo el mundo: fideicomiso.
Antes de explicarla bien, aquí está en una frase:
Un fideicomiso es un contrato con un banco. El banco aparece en los papeles como titular de la propiedad, pero solo como custodio: no la puede usar, ni rentar, ni vender, ni tocar. El dueño real, para todo lo que importa, eres tú. Se hace así porque la ley mexicana lo pide en la costa, y es lo que hacen prácticamente todos los extranjeros que compran en la playa en México.
La Constitución mexicana reserva una franja del territorio para que solo mexicanos sean dueños de forma directa: 50 kilómetros tierra adentro desde cualquier costa y 100 kilómetros desde las fronteras. Se le llama zona restringida. Es una figura del siglo pasado, con motivos de soberanía y no de mercado. Todo Los Cabos está dentro: Pedregal, Palmilla, Puerto Los Cabos, el Corredor, todo.
Como esa restricción convivía mal con un país que quería inversión extranjera, la ley abrió una puerta: el banco como intermediario. Esa puerta es el fideicomiso.
Vas a ver dos palabras en tus documentos, así que conviene traducirlas de una vez. El banco mexicano autorizado es el fiduciario: el que guarda. Tú eres el fideicomisario: el beneficiario, el que manda y el que se queda con todo lo que la propiedad produzca o valga.
El banco no puede vender, hipotecar, ocupar ni disponer de tu propiedad. No decide quién entra. No fija la renta. Su función es sostener el título y ejecutar lo que tú instruyes, y por eso te cobra una cuota.
Tienes derecho a habitarla, remodelarla, demolerla y reconstruirla, rentarla por noche o por año, cederla, heredarla y venderla a quien quieras, incluido otro extranjero. La diferencia con la propiedad directa es de forma registral, no de control.
El fideicomiso se constituye por 50 años y se renueva por periodos iguales, cuantas veces haga falta. La renovación es un trámite administrativo, no una negociación ni una subasta.
El bien fideicomitido no forma parte del patrimonio del banco: está separado. Si la institución desaparece o simplemente deja de gustarte, el fideicomiso se sustituye a otro banco. Se hace y no es raro.
No pagas al banco por usar tu casa. Pagas una cuota anual de administración fiduciaria, como pagarías la de un condominio. Lo que compraste es tuyo y aparece en tu patrimonio.
De la oferta aceptada a las llaves suelen pasar entre 30 y 60 días. El plazo lo marca casi siempre el permiso de la Secretaría de Relaciones Exteriores y la velocidad del banco, no el vendedor.
Se firma la promesa de compraventa y el depósito va a una cuenta de escrow independiente, no al bolsillo del vendedor ni al mío. Si la operación se cae por una condición pactada, el dinero regresa. Nunca deposites en la cuenta personal de nadie.
No todos cobran igual ni tramitan igual de rápido. Aquí conviene comparar: la cuota de apertura y la anual varían de forma relevante entre instituciones, y la anual te acompaña durante décadas.
El banco solicita a la SRE el permiso para constituir el fideicomiso a tu favor. Es un trámite estándar. En él se incluye la llamada cláusula Calvo, por la que aceptas resolver cualquier disputa sobre el inmueble ante tribunales mexicanos.
Corre en paralelo y es donde se descubren los problemas: certificado de libertad de gravamen, predial al corriente, servicios sin adeudo, régimen de condominio, reglamento de la comunidad y (muy importante en Los Cabos) que el origen del terreno esté limpio si alguna vez fue ejidal.
El notario en México no es un fedatario menor: es quien redacta, verifica, calcula y retiene los impuestos de la operación. Puedes firmar presencialmente o mediante poder si no estás en el país. Ahí quedas designado fideicomisario.
El último paso y el que muchos compradores olvidan vigilar. Hasta que la escritura queda inscrita, tu derecho no es oponible frente a terceros. Pide la constancia; no te quedes con la promesa de que "ya se mandó".
Te van a cotizar cuatro conceptos distintos, y conviene que sepas separarlos porque no todos se pagan una sola vez:
Sobre las cifras: no publico montos fijos aquí a propósito. Cambian por banco, por valor de la propiedad y por ejercicio fiscal, y una cifra desactualizada en internet hace más daño que ninguna. Lo que sí hago es prepararte el comparativo real de tres bancos para la propiedad concreta que te interesa, antes de que firmes nada.
En el propio fideicomiso designas fideicomisarios sustitutos. Si tú faltas, la propiedad pasa a ellos sin juicio sucesorio en México, que es un proceso largo y caro. Es una de las ventajas reales del fideicomiso frente a la propiedad directa, y sorprende cuánta gente lo constituye sin nombrar sustitutos.
Si compras en pareja, decide desde el inicio cómo quedan ambos en el instrumento. Corregirlo después implica modificar el fideicomiso y volver a pagar.
Existe y a veces conviene: una sociedad mexicana sí puede tener propiedad directa en zona restringida cuando el destino no es residencial. Tiene sentido si vas a comprar varias propiedades, si el uso es claramente comercial o si estás estructurando un desarrollo.
Para una casa donde vas a vivir o que vas a rentar, casi siempre sale más caro y más pesado: la sociedad tiene contabilidad mensual, declaraciones, contador y obligaciones que no desaparecen aunque el año esté tranquilo. Y al vender, el tratamiento fiscal es distinto y suele ser menos favorable. Es una decisión que se toma con tu contador, no con tu agente.
Vender una propiedad en fideicomiso es rutinario. Si el comprador es extranjero, se le ceden los derechos del fideicomiso o se constituye uno nuevo a su nombre. Si es mexicano, el fideicomiso se extingue y la propiedad pasa a régimen directo. En ambos casos el notario calcula y retiene el impuesto sobre la ganancia.
Ese cálculo es el que sorprende a mucha gente al final, así que conviene entenderlo desde el día que compras y no el día que firmas la venta.
Te preparo el comparativo de fideicomiso de tres bancos para la propiedad que traes en mente, con la cuota anual proyectada a diez años, y revisamos juntos la lista de documentos que va a pedirte el notario. Si estás fuera del país, lo hacemos por videollamada.
Escríbeme y lo vemos.
Esta guía es información general sobre un procedimiento, no asesoría legal ni fiscal. El notario público que formalice tu operación y tu contador son quienes validan tu caso concreto y calculan los montos aplicables.
Las 100 Mejores Frases de Liderazgo para Inversionistas en Bienes Raíces en Los Cabos
Los Cabos es un lugar donde convergen el lujo, el desarrollo económico y la oportunidad. Con proyectos nuevos como Optimus Residences y destinos turísticos atractivos para inversionistas, ahora más que nunca es fundamental ser un líder visionario en el mercado inmobiliario.
¿Qué tipos de propiedades inmuebles pueden comprar los extranjeros en México?
Este artículo explora las opciones de compra de propiedades en México para extranjeros, destacando terrenos, condominios y casas frente al mar. Incluye estudios de caso reales y la importancia de contar con un agente experto como Alex Sepúlveda para facilitar el proceso.
La zona del G20 está cambiando más rápido de lo que imaginas (y creo que muchos todavía no se han dado cuenta)
Un viejo amigo me llamó porque su hermano ya había apartado un departamento. Lo que empezó como una charla de 20 minutos terminó siendo una conversación de 3 horas sobre el futuro de San José del Cabo. Y creo que tú también deberías saber esto. 👇

